2026年10月25日現在、国債の金利を調べるうえで注目したいのが、日本国債の市場利回りと個人向け国債の募集利率です。財務省が公表する「国債金利情報」の2026年10月22日分では、10年国債の利回りは2.914%。一方、10月募集の個人向け国債は、変動10年が年2.05%、固定5年が年2.39%、固定3年が年2.07%となっています。市場で取引される国債の利回りと、個人向け国債の利率は、仕組みも数字の意味も異なります。
国債金利の上昇には、日本銀行の金融政策、物価の動向、国債の需給、財政への見方など、複数の要因が関係しています。2026年の最新水準を確認したうえで、歴代の推移、イールドカーブの読み方、個人向け国債と新窓販国債の違い、今後の見通しまで整理します。
【国債の金利は現在いくら?2026年10月最新の水準を確認】
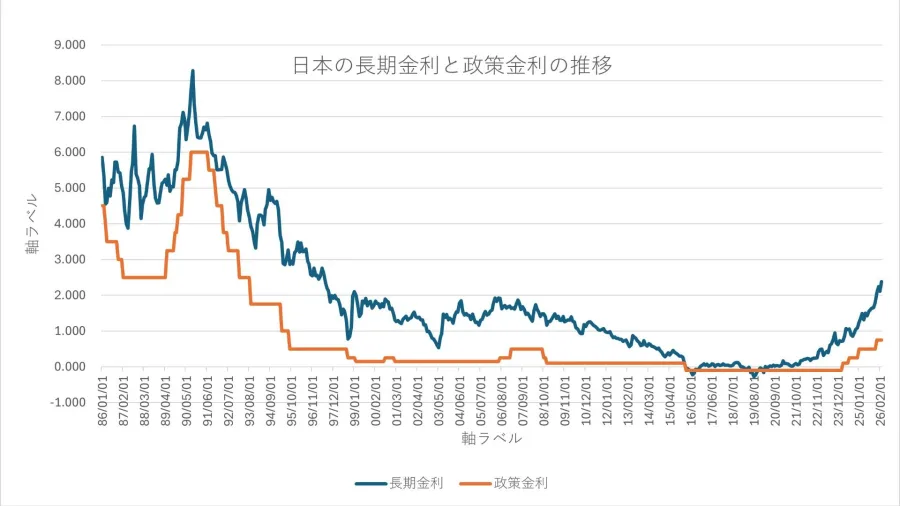
国債金利の現在値を調べる際、最初に確認したいのが財務省の「国債金利情報」です。同省は流通市場で取引される固定利付国債の実勢価格をもとに、主要な残存期間ごとの利回りを公表しています。過去の金利情報も1974年以降のデータをたどることができ、長期的な推移を分析する際の基礎資料になります。
2026年10月25日は日曜日です。このため、以下では財務省が10月23日に公表した最新掲載分である10月22日時点の数値を基準にします。利回りは日々変動するため、この記事の数値はリアルタイムの売買価格を示すものではありません。
10月22日時点の国債利回りは、2年債が1.914%、5年債が2.304%、10年債が2.914%、20年債が3.707%、30年債が3.952%、40年債が3.959%です。短期から長期にかけて利回りが高くなる傾向が見られます。
ここで注意したいのが、「国債金利」「国債利回り」「表面利率」は必ずしも同じ数字ではないことです。市場で売買される国債は購入価格によって利回りが変わります。一方、個人向け国債の募集利率は、財務省が商品ごとに定める条件に基づいて決まります。
また、ニュースで報じられる新発10年国債の利回りと、財務省の年限別金利情報にある10年の数値は、算出方法や対象の違いから一致しない場合があります。数値を比較するときは、基準日だけでなく、どの統計の利回りなのかも確認することが大切です。
【国債金利の推移グラフとイールドカーブの仕組み】
日本国債の歴代推移を見ると、金利は一方向に動いてきたわけではありません。2000年代後半には現在とは異なる金利環境があり、その後、日本銀行による大規模な金融緩和を経て、長期金利は低下しました。2016年にはマイナス金利政策が導入され、国債利回りがマイナス圏に入る局面もありました。
転換点の一つが2024年3月です。日本銀行はマイナス金利政策を解除し、その後も金融政策の正常化を進めてきました。国債買入れの減額方針も示され、国内の物価や経済動向とともに、市場金利を押し上げる要因となっています。財務省の財政制度等審議会資料でも、日銀の利上げや国債買入れ縮小などを背景に、国債金利が上昇傾向で推移してきたことが整理されています。
こうした変化を視覚的に確認するには、財務省の過去の金利情報や、日本相互証券が公表する主要年限レートの時系列が参考になります。国債金利の推移グラフを確認するときは、1日単位の変動だけでなく、1か月、1年、5年といった期間でも比較すると、短期的な値動きと長期的な流れを区別しやすくなります。
もう一つ重要なのが「イールドカーブ」です。これは横軸に国債の残存期間、縦軸に利回りをとり、期間と利回りの関係を曲線で示したものです。財務省は、異なる年限の国債の実勢金利をもとに曲線を形成し、主要年限ごとの金利を算出しています。
2026年10月22日の数値では、2年債の1.914%から10年債の2.914%、20年債の3.707%へと、年限が長くなるにつれて利回りが上がっています。一般に、長期債ほど将来の物価や金利の不確実性、資金を長期間拘束することへの対価などを反映しやすいためです。ただし、イールドカーブは常に右肩上がりになるわけではなく、将来の景気や金融政策に対する市場の見方によって形が変わります。
なお、2年・5年・10年・20年・30年・40年という年限の違いは、単なる商品分類ではありません。短期金利の先行きと、長期にわたるインフレ・財政・需給への評価を切り分けて考えるための手がかりになります。
【2026年10月最新】国債利回りと個人向け国債の金利一覧
国債の金利を比較する際は、市場で取引される国債の利回りと、個人向け国債の募集利率を分けて確認しましょう。以下は財務省の国債金利情報と、同省が公表する2026年10月募集分の条件をまとめたものです。市場利回りは10月22日時点、個人向け国債と新窓販国債の募集条件は10月15日時点の公表情報に基づいています。
| 区分 | 年限・商品 | 2026年10月の利回り・利率 | 確認ポイント |
|---|---|---|---|
| 市場利回り | 2年国債 | 1.914% | 短期金利の先行きを考える材料 |
| 市場利回り | 5年国債 | 2.304% | 中期の金利水準を把握する指標 |
| 市場利回り | 10年国債 | 2.914% | 長期金利の代表的な比較対象 |
| 市場利回り | 20年国債 | 3.707% | 長期の金利・需給を反映 |
| 市場利回り | 30年国債 | 3.952% | 超長期金利の動向を確認 |
| 市場利回り | 40年国債 | 3.959% | 超長期ゾーンの利回り |
| 個人向け国債 | 変動10年・第199回債 | 年2.05% | 税引後1.6335425%。募集期間は10月8~30日 |
| 個人向け国債 | 固定5年・第187回債 | 年2.39% | 税引後1.9044715%。募集期間は10月19~30日 |
| 個人向け国債 | 固定3年・第197回債 | 年2.07% | 税引後1.6494795%。募集期間は10月5~28日 |
| 新窓販国債 | 10年・第384回債 | 表面利率3.1%、応募者利回り3.048% | 募集期間は10月9~28日。額面100円につき100円39銭で販売 |
| 新窓販国債 | 5年・第188回債 | 表面利率2.4%、応募者利回り2.312% | 募集期間は10月19~30日。額面100円につき100円38銭で販売 |
| 新窓販国債 | 2年・第489回債 | 表面利率2.0%、応募者利回り1.923% | 募集期間は10月5~28日。額面100円につき100円14銭で販売 |
個人向け国債の3商品を比較すると、10月募集分では固定5年の表面利率が最も高い2.39%です。ただし、利率の高さだけで優劣は決まりません。変動10年は半年ごとに適用利率が変わる一方、固定5年と固定3年は発行時の利率が満期まで変わらないため、将来の金利変動に対する考え方が異なります。
また、新窓販国債では、表面利率と応募者利回りの違いにも注意が必要です。10年債の表面利率は3.1%ですが、額面100円に対して販売価格が100円39銭となるため、応募者利回りは3.048%です。額面を上回る価格で購入する場合、受け取る利息だけでなく、償還時に額面金額が戻ることも含めて収益を計算する必要があります。
募集期間は商品ごとに異なります。特に2026年10月募集分は、固定3年と新窓販国債の一部が10月28日まで、変動10年と固定5年が10月30日までです。購入を検討する際は、財務省の「現在募集中の個人向け国債・新窓販国債」で募集終了日、発行日、利率、販売価格を確認してください。
【なぜ国債金利は上昇する?2026年の背景を4つの視点で解説】
国債金利が上昇する理由は、一つではありません。現在の日本では、金融政策の正常化、物価見通し、国債の需給、財政に対する市場の評価が重なり、金利形成に影響しています。
1.日本銀行の金融政策が変化している
日本銀行は2026年9月18日の金融政策決定会合で政策金利を引き上げ、無担保コールレートを1.25%程度で推移させる方針を示しました。植田総裁も10月の講演で、物価上昇率が2%に近づくなか、経済・物価・金融情勢に応じて金融緩和の度合いを調整していく考えを説明しています。政策金利の引き上げや今後の追加調整が予想されると、将来の短期金利を反映する国債利回りにも上昇圧力がかかります。
2.物価上昇とインフレ予想が長期金利に影響する
投資家が将来の物価上昇を予想すれば、長期間にわたって保有する債券には、購買力の低下を補うための利回りが求められやすくなります。景気や賃金、サービス価格、エネルギー価格などの見通しが変われば、長期金利も動きます。実際の物価指標だけでなく、今後のインフレがどの程度続くと市場が考えているかも大切です。
3.日銀の国債買入れ縮小と需給の変化
日本銀行による国債買入れは、国債市場の需給と金利形成に影響します。買入れが減少する局面では、ほかの投資家がどの程度国債を購入するかが、これまで以上に意識されます。国債の供給量、入札結果、銀行や保険会社などの需要、海外投資家の動向も、利回りを押し上げたり押し下げたりする要因です。
4.財政への懸念と海外金利の影響
将来の国債発行が増える可能性や、財政運営への不安が意識されると、投資家が長期債に求める上乗せ金利、いわゆるタームプレミアムが拡大することがあります。また、米国など海外の長期金利が上昇すると、日本国債にも影響が及ぶ場合があります。明治安田アセットマネジメントの2026年10月13日付の市場見通しも、海外金利の波及や原油高を背景とした国内長期金利の上昇圧力に言及しています。
つまり、国債金利の上昇を「日銀が利上げしたから」とだけ説明するのは不十分です。金融政策が直接影響する短期ゾーンと、物価・財政・需給など幅広い要因が作用する長期ゾーンを分けて見ることで、金利変動の背景を把握しやすくなります。
【国債利回りの今後の見通しとドル円・日経平均への影響】
2026年10月25日時点では、国債利回りの先行きを一つの方向に決めつけるよりも、金融政策と物価、需給の変化に応じて複数のシナリオを考えることが有効です。日本銀行の次回金融政策決定会合は10月29日、30日に予定されており、政策判断や今後の見通しに関する説明は市場の注目材料となります。
金利がさらに上昇するシナリオとしては、物価上昇が長引き、日銀の追加利上げが意識されるケースが挙げられます。国債の供給増加への懸念や、長期債を買う投資家の需要が弱まる場合も、長期金利の上昇につながる可能性があります。
反対に、景気の減速が鮮明になる、物価上昇圧力が弱まる、海外金利が低下する、国債入札で需要が強まるといった状況では、利回りが低下する可能性があります。金利の上昇が続くかどうかは、日銀の政策だけでなく、実際の経済指標や市場の需給によって左右されます。
ドル円相場との関係では、日米の金利差が重要な判断材料の一つです。日本の金利が上がり、米国との金利差が縮小すれば、円高方向に作用することがあります。しかし、米国金利が同時に上昇した場合や、投資家のリスク選好が大きく変わった場合には、異なる動きになることもあります。日本の国債利回りが上がれば必ず円高になる、という単純な関係ではありません。
日経平均株価との関係も一様ではありません。長期金利が上昇すると、将来の利益を現在価値に換算する際の割引率が高まり、株式の評価に下押し圧力がかかる場合があります。企業の借入金利が上昇すれば、設備投資や資金調達にも影響します。一方、利ざやの改善が期待される銀行など、金利上昇が収益面で追い風になる業種もあります。
国債利回りとドル円・日経平均株価の比較チャートを見る際は、同じ期間のデータをそろえ、日々の変動と数か月単位の傾向を分けて確認することが大切です。金利と株価が同時に動いたとしても、それだけで一方が他方の原因だとは判断できません。物価、政策、為替、企業業績など、同時に起きている変化を併せて見る必要があります。
【個人向け国債の金利上昇にどう備える?3商品の選び方】
個人向け国債を選ぶときは、目先の利率だけでなく、資金を使う時期と金利変動に対する考え方を基準にすると判断しやすくなります。財務省が案内する個人向け国債には、変動10年、固定5年、固定3年の3種類があり、いずれも額面1万円から1万円単位で購入できます。3商品とも年率0.05%の最低金利が設定されています。
変動10年が向いている人
今後の金利上昇に備えたい人や、半年ごとに利率が見直される仕組みを活用したい人には、変動10年が選択肢になります。適用利率は基準金利に0.66を掛けて算出され、半年ごとに変わります。将来の金利が上がれば受取利子が増える可能性がある一方、金利が下がれば受取利子も減るため、将来の収益を最初から確定できる商品ではありません。
固定5年が向いている人
購入時に利率を確定させ、5年間の利息収入を見通したい人には固定5年が候補です。今回の10月募集分では年2.39%と、個人向け国債3商品の中で最も高い表面利率になっています。ただし、購入後に市場金利がさらに上昇しても、保有中の適用利率は変わりません。
固定3年が向いている人
10年や5年といった長い期間に資金を固定したくない人や、3年程度の運用期間を想定する人には固定3年が候補になります。今回の募集利率は年2.07%です。固定5年より利率が低い場合でも、資金を使う時期が近い人にとっては、満期までの期間が短いこと自体が判断材料になります。
中途換金の条件も必ず確認する
個人向け国債は、原則として発行から1年が経過すれば中途換金できます。中途換金時には、直前2回分の各利子(税引前)相当額に0.79685を掛けた金額が差し引かれます。したがって、急な支出に備える資金をすべて国債に回すのではなく、すぐに使える預貯金を別に確保しておくことが現実的です。
また、個人向け国債と新窓販国債は、同じ国債でも中途換金の仕組みが異なります。個人向け国債は国による中途換金制度があり、所定の条件のもとで額面金額を基準に換金できます。一方、新窓販国債は市場で売却する商品です。市場金利が上昇すると既発債の価格が下落することがあり、満期前に売却すると元本割れが生じる可能性があります。
ここで覚えておきたいのが、「国債金利が上昇したから、すべての国債が有利になるわけではない」という点です。これから購入する債券には高い利回りが提示されやすくなる一方、すでに保有している固定利付債は市場価格が下がることがあります。個人向け国債を選ぶ際も、募集利率だけでなく、金利の決まり方、満期、中途換金条件を一緒に確認する必要があります。
【国債の金利】に関するよくある質問(FAQ)
Q1:2026年10月現在、日本の10年国債金利はいくらですか?
A1:財務省の国債金利情報で確認できる2026年10月22日時点の10年国債利回りは2.914%です。新発10年国債の利回りなど、別の基準で示される数値とは一致しない場合があるため、基準日と統計の種類を確認してください。
Q2:個人向け国債は変動10年・固定5年・固定3年のどれがおすすめですか?
A2:今後の金利上昇に備えたいなら変動10年、利率を満期まで確定させたいなら固定5年または固定3年が候補です。2026年10月募集分の表面利率は、それぞれ年2.05%、2.39%、2.07%です。運用期間と資金を使う予定を優先し、利率だけで決めないことが大切です。
Q3:国債金利が上昇すると、保有している国債の価値も上がりますか?
A3:市場で売買される固定利付国債は、一般に市場金利が上がると価格が下がり、金利が下がると価格が上がる傾向があります。ただし、個人向け国債には独自の中途換金制度があり、新窓販国債など市場で売却する商品とは扱いが異なります。購入した商品の仕組みを確認してください。
まとめ:国債金利の最新動向と失敗しないための判断基準
2026年10月25日時点で押さえておきたいのは、財務省の最新掲載データにおける10年国債利回りが2.914%であること、そして10月募集の個人向け国債では固定5年が年2.39%、固定3年が年2.07%、変動10年が年2.05%となっていることです。市場利回りと個人向け国債の募集利率は異なる指標であり、同じ「国債の金利」という言葉でも意味を区別する必要があります。
国債金利の推移を理解するには、財務省の過去データで長期的な変化を追い、イールドカーブで年限ごとの利回りを比較することが有効です。金利上昇の背景には、日銀の金融政策、物価、国債の需給、財政への見方、海外金利などが関係しており、今後の動向もこれらの変化に左右されます。
【プロの結論】国債投資で失敗を避けるための判断基準は、最も高い利率を探すことだけではありません。市場の利回りと商品の表面利率を区別し、金利が変わるのか固定されるのか、いつまで資金を使わずにいられるのか、中途換金でどのような条件が適用されるのかを確認することです。金利上昇を一時的なニュースとして見るのではなく、資金計画と照らし合わせながら、商品ごとの特徴を比較して選びましょう。
最新の募集条件や金利の推移を確認する際は、財務省の「国債金利情報」と「現在募集中の個人向け国債・新窓販国債」を基準にし、必要に応じて日本銀行の金融政策決定会合の公表資料も併せて確認することをおすすめします。